금융상품 한눈에 예금 검색, 조건 설정부터 비교까지
금융상품 한눈에에서 예금 검색 조건을 설정하고 선택 상품 비교까지 진행한 실제 사용 기록입니다. 가입방법·계산방식·최종제공일을 확인하는 순서를 정리했습니다.
금융상품 한눈에에서 예금 검색 조건을 설정하고 선택 상품 비교까지 진행한 실제 사용 기록입니다. 가입방법·계산방식·최종제공일을 확인하는 순서를 정리했습니다.
예금 금리비교 화면에서 1위인 상품이 내 이자도 가장 많이 주는 것은 아닙니다. 가입기간이 같아도 우대 조건을 얼마나 채우는지에 따라 순위가 바뀌어요. ‘최고금리’ 옆에 ‘내가 받을 금리’를 한 칸 더 적어보세요. 저축은행중앙회 맞춤상품검색의 항목 설명을 2026년 10월 2일 확인했습니다. 최고우대금리는 모든 우대 조건을 충족했을 때의 금리이고, 예상 이자 계산에도 전제가 있습니다. 아래 숫자는 혜택노트가 만든 가상 … 더 읽기
저축은행 예금을 고를 때 금리부터 보셨다면, 가입 버튼을 누르기 전에는 계약 조건을 한 번 더 보세요. 돈이 필요한 날짜보다 만기가 늦거나 우대 조건을 채울 수 없다면, 화면에 크게 나온 금리가 내 이자가 되지 않을 수 있습니다. 이 글은 특정 저축은행을 추천하는 글이 아닙니다. 저축은행중앙회 공식 상품 안내와 비교공시를 2026년 10월 2일 확인하고, 예금을 처음 가입하는 … 더 읽기
예금 5천만원 중 1천만원이 잠깐 필요하다면 전액 해지, 분할인출, 예금담보대출 중 무엇을 비교해야 할까요? 가상 대출이자와 실제 확인 순서를 정리했습니다.
정기예금 자동재예치 때 지난 우대금리와 쿠폰도 유지될까요? KB Star 정기예금 공시를 사례로 재예치일 금리, 이자 수령 방식, 쿠폰 적용 조건을 점검합니다.
정기예금 우대금리 0.5%포인트를 놓치면 5천만원의 1년 세후 이자는 얼마나 달라질까요? 계산 예시와 가입 전 확인할 조건을 정리했습니다.
정기예금 이자를 매달 받을지 만기에 한 번 받을지 고민된다면? 5천만원·1년 사례로 세후 이자와 월 현금흐름을 비교하고, 가입 전 확인할 조건을 정리했습니다.
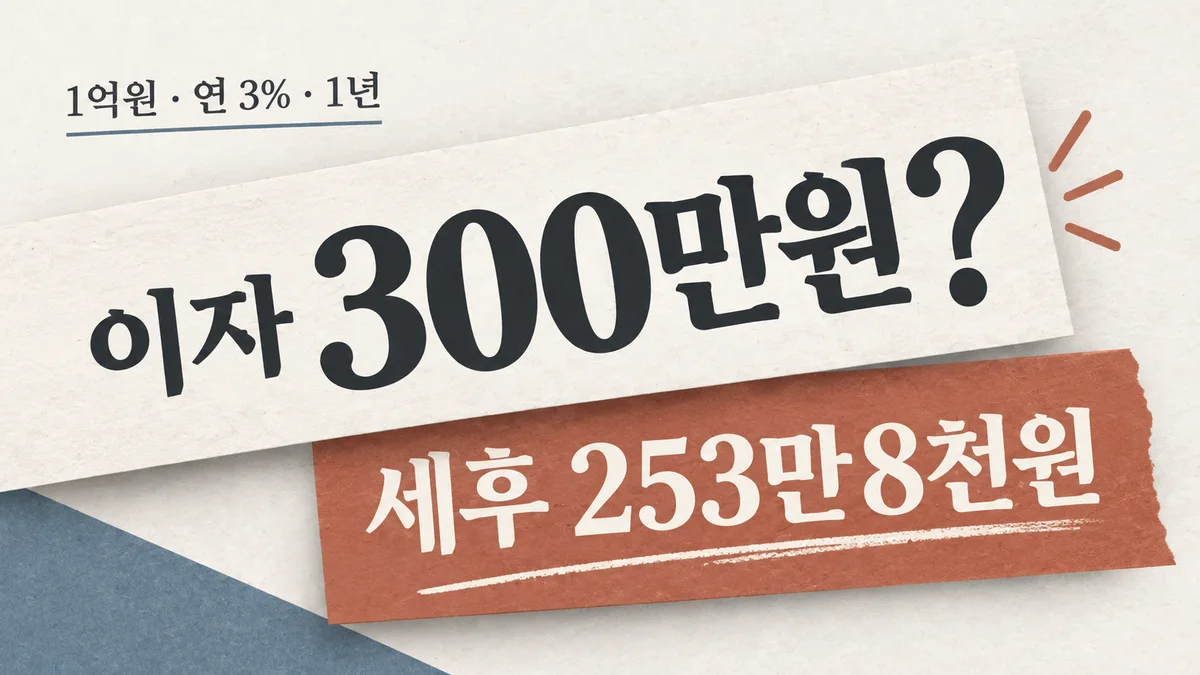
정기예금 1천만·5천만·1억원을 연 3%로 1년 예치하면 세후 이자는 얼마일까요? 일반과세 15.4%를 가정해 만기 수령액과 금리 차이를 계산했습니다.
12개월 정기예금을 6개월 만에 해지하면 이자를 절반쯤 받을까요? 꼭 그렇지는 않습니다. 만기 약정금리가 그대로 적용되는 게 아니라, 은행이 정한 중도해지이율로 다시 계산하기 때문입니다. 1천만 원을 넣었다가 급하게 빼야 하는 상황이라면 ‘금리가 몇 %였나’보다 ‘가입 당시 중도해지 산식이 무엇이었나’를 먼저 확인해야 합니다. 아래 금액은 제 예금 경험이 아닌 공식 산식에 숫자를 넣은 가정 계산입니다. KB국민은행의 KB … 더 읽기