금융상품 한눈에 예금 검색, 조건 설정부터 비교까지
금융상품 한눈에에서 예금 검색 조건을 설정하고 선택 상품 비교까지 진행한 실제 사용 기록입니다. 가입방법·계산방식·최종제공일을 확인하는 순서를 정리했습니다.
정부의 정책과 제도가 경제에 미치는 영향 및 관련 정보를 다루는 카테고리입니다.
금융상품 한눈에에서 예금 검색 조건을 설정하고 선택 상품 비교까지 진행한 실제 사용 기록입니다. 가입방법·계산방식·최종제공일을 확인하는 순서를 정리했습니다.
대출 갈아타기로 월 납입액이 줄어도 총비용까지 줄었다고 볼 수는 없습니다. 같은 잔액 5천만원을 연 5%·남은 36개월에서 연 4%·60개월로 바꾸는 가정 계산에서는, 월 부담은 약 57.8만원 줄지만 이자와 변경 비용은 오히려 약 170.2만원 늘어납니다. 기간을 그대로 36개월로 두면 결과가 달라집니다. 변경 비용 40만원을 빼고도 약 40.4만원을 아끼는 계산이에요. 아래 숫자는 실제 은행 견적이 아니라 혜택노트가 조건을 … 더 읽기
사전 한도조회에서 금액이 보였다고 대출이 확정된 것은 아닙니다. 신용점수 조회, 예상 조건 비교, 정식 신청, 실제 실행은 구분해서 봐야 해요. “조회하면 점수가 떨어질까?”만 확인하면 신청 단계에서 생기는 다른 영향을 놓칠 수 있습니다. 카카오뱅크의 신용대출 비교 안내는 가심사 조회의 점수 영향과 대출 신청 이력의 심사 영향을 따로 설명합니다. 아래 기준은 이 공식 안내와 KCB 자료를 2026년 … 더 읽기
예금 금리비교 화면에서 1위인 상품이 내 이자도 가장 많이 주는 것은 아닙니다. 가입기간이 같아도 우대 조건을 얼마나 채우는지에 따라 순위가 바뀌어요. ‘최고금리’ 옆에 ‘내가 받을 금리’를 한 칸 더 적어보세요. 저축은행중앙회 맞춤상품검색의 항목 설명을 2026년 10월 2일 확인했습니다. 최고우대금리는 모든 우대 조건을 충족했을 때의 금리이고, 예상 이자 계산에도 전제가 있습니다. 아래 숫자는 혜택노트가 만든 가상 … 더 읽기
저축은행 예금을 고를 때 금리부터 보셨다면, 가입 버튼을 누르기 전에는 계약 조건을 한 번 더 보세요. 돈이 필요한 날짜보다 만기가 늦거나 우대 조건을 채울 수 없다면, 화면에 크게 나온 금리가 내 이자가 되지 않을 수 있습니다. 이 글은 특정 저축은행을 추천하는 글이 아닙니다. 저축은행중앙회 공식 상품 안내와 비교공시를 2026년 10월 2일 확인하고, 예금을 처음 가입하는 … 더 읽기
예금 5천만원 중 1천만원이 잠깐 필요하다면 전액 해지, 분할인출, 예금담보대출 중 무엇을 비교해야 할까요? 가상 대출이자와 실제 확인 순서를 정리했습니다.
정기예금 자동재예치 때 지난 우대금리와 쿠폰도 유지될까요? KB Star 정기예금 공시를 사례로 재예치일 금리, 이자 수령 방식, 쿠폰 적용 조건을 점검합니다.
정기예금 우대금리 0.5%포인트를 놓치면 5천만원의 1년 세후 이자는 얼마나 달라질까요? 계산 예시와 가입 전 확인할 조건을 정리했습니다.
정기예금 이자를 매달 받을지 만기에 한 번 받을지 고민된다면? 5천만원·1년 사례로 세후 이자와 월 현금흐름을 비교하고, 가입 전 확인할 조건을 정리했습니다.
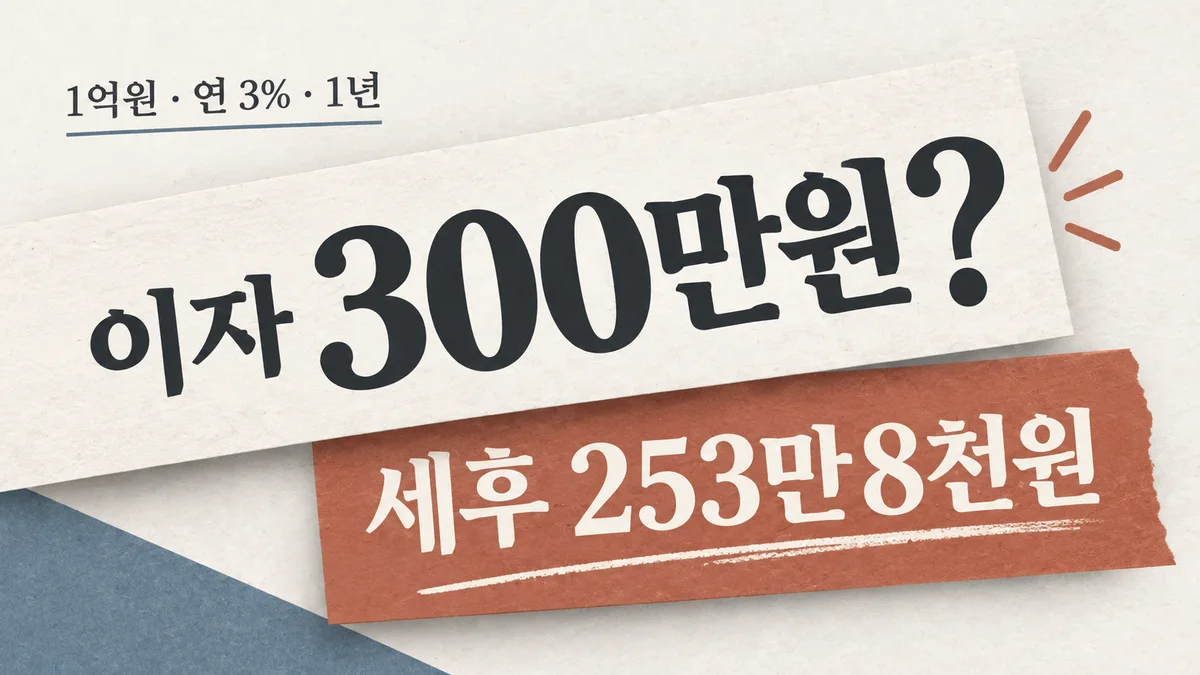
정기예금 1천만·5천만·1억원을 연 3%로 1년 예치하면 세후 이자는 얼마일까요? 일반과세 15.4%를 가정해 만기 수령액과 금리 차이를 계산했습니다.