금융상품 한눈에 예금 검색, 조건 설정부터 비교까지
금융상품 한눈에에서 예금 검색 조건을 설정하고 선택 상품 비교까지 진행한 실제 사용 기록입니다. 가입방법·계산방식·최종제공일을 확인하는 순서를 정리했습니다.
금융상품 한눈에에서 예금 검색 조건을 설정하고 선택 상품 비교까지 진행한 실제 사용 기록입니다. 가입방법·계산방식·최종제공일을 확인하는 순서를 정리했습니다.
대출 갈아타기로 월 납입액이 줄어도 총비용까지 줄었다고 볼 수는 없습니다. 같은 잔액 5천만원을 연 5%·남은 36개월에서 연 4%·60개월로 바꾸는 가정 계산에서는, 월 부담은 약 57.8만원 줄지만 이자와 변경 비용은 오히려 약 170.2만원 늘어납니다. 기간을 그대로 36개월로 두면 결과가 달라집니다. 변경 비용 40만원을 빼고도 약 40.4만원을 아끼는 계산이에요. 아래 숫자는 실제 은행 견적이 아니라 혜택노트가 조건을 … 더 읽기
사전 한도조회에서 금액이 보였다고 대출이 확정된 것은 아닙니다. 신용점수 조회, 예상 조건 비교, 정식 신청, 실제 실행은 구분해서 봐야 해요. “조회하면 점수가 떨어질까?”만 확인하면 신청 단계에서 생기는 다른 영향을 놓칠 수 있습니다. 카카오뱅크의 신용대출 비교 안내는 가심사 조회의 점수 영향과 대출 신청 이력의 심사 영향을 따로 설명합니다. 아래 기준은 이 공식 안내와 KCB 자료를 2026년 … 더 읽기
예금 금리비교 화면에서 1위인 상품이 내 이자도 가장 많이 주는 것은 아닙니다. 가입기간이 같아도 우대 조건을 얼마나 채우는지에 따라 순위가 바뀌어요. ‘최고금리’ 옆에 ‘내가 받을 금리’를 한 칸 더 적어보세요. 저축은행중앙회 맞춤상품검색의 항목 설명을 2026년 10월 2일 확인했습니다. 최고우대금리는 모든 우대 조건을 충족했을 때의 금리이고, 예상 이자 계산에도 전제가 있습니다. 아래 숫자는 혜택노트가 만든 가상 … 더 읽기
저축은행 예금을 고를 때 금리부터 보셨다면, 가입 버튼을 누르기 전에는 계약 조건을 한 번 더 보세요. 돈이 필요한 날짜보다 만기가 늦거나 우대 조건을 채울 수 없다면, 화면에 크게 나온 금리가 내 이자가 되지 않을 수 있습니다. 이 글은 특정 저축은행을 추천하는 글이 아닙니다. 저축은행중앙회 공식 상품 안내와 비교공시를 2026년 10월 2일 확인하고, 예금을 처음 가입하는 … 더 읽기
예금 5천만원 중 1천만원이 잠깐 필요하다면 전액 해지, 분할인출, 예금담보대출 중 무엇을 비교해야 할까요? 가상 대출이자와 실제 확인 순서를 정리했습니다.
정기예금 자동재예치 때 지난 우대금리와 쿠폰도 유지될까요? KB Star 정기예금 공시를 사례로 재예치일 금리, 이자 수령 방식, 쿠폰 적용 조건을 점검합니다.
정기예금 우대금리 0.5%포인트를 놓치면 5천만원의 1년 세후 이자는 얼마나 달라질까요? 계산 예시와 가입 전 확인할 조건을 정리했습니다.
정기예금 이자를 매달 받을지 만기에 한 번 받을지 고민된다면? 5천만원·1년 사례로 세후 이자와 월 현금흐름을 비교하고, 가입 전 확인할 조건을 정리했습니다.
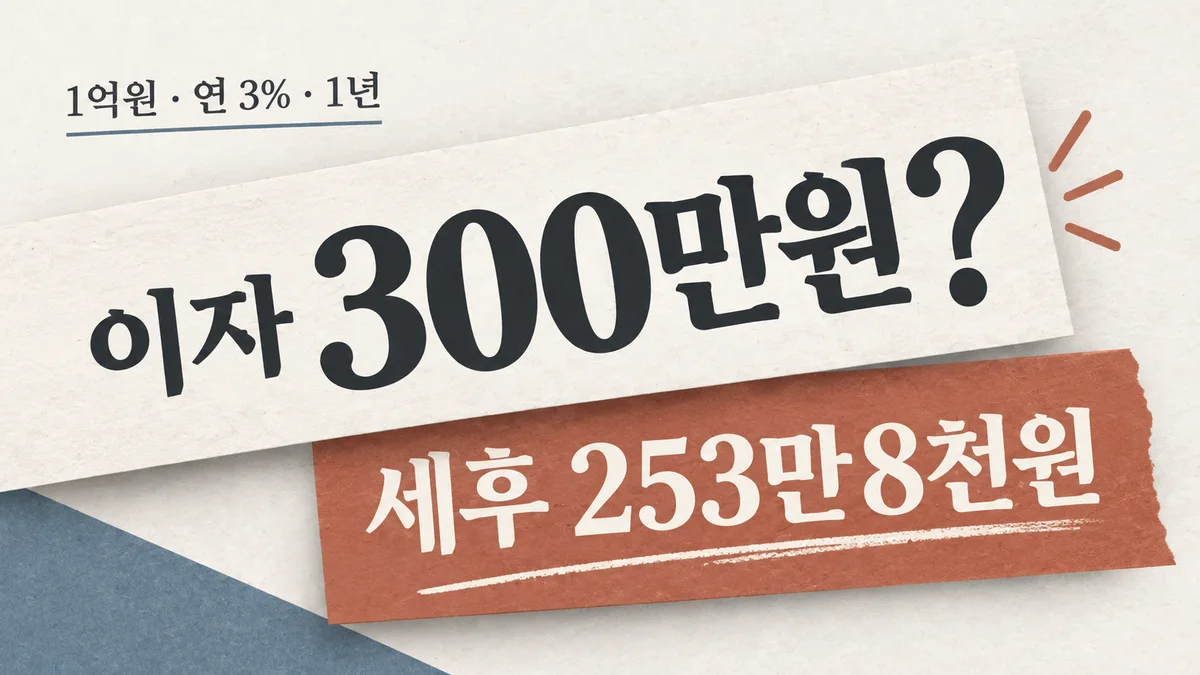
정기예금 1천만·5천만·1억원을 연 3%로 1년 예치하면 세후 이자는 얼마일까요? 일반과세 15.4%를 가정해 만기 수령액과 금리 차이를 계산했습니다.