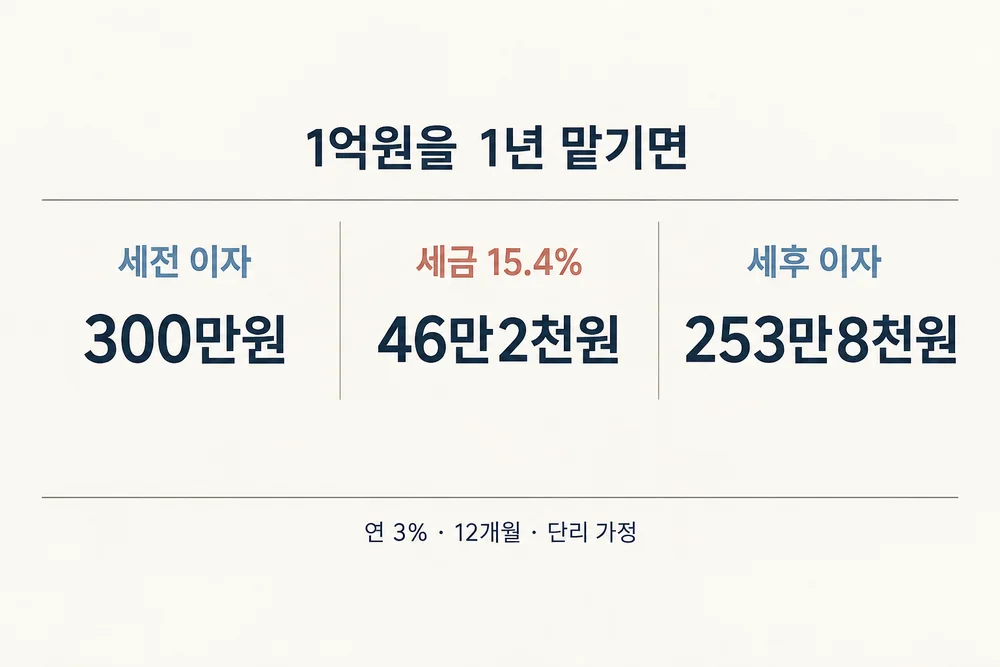
정기예금 세후이자 계산을 해보면, 1억원을 연 3%로 넣었을 때 만기에 이자 300만원이 그대로 들어올까요? 일반과세라면 그렇지 않습니다. 세전 이자 300만원에서 세금을 제외한 세후 이자는 약 253만8천원입니다. 아래 계산은 특정 은행의 실제 금리가 아니라 비교를 위한 가정입니다.
예금 금리를 비교할 때 광고에 적힌 연이율만 보면 실제 수령액이 잘 보이지 않습니다. 같은 예치기간과 과세조건으로 세후 금액을 맞춰 보면 차이가 분명해집니다. 그래서 이번에는 1천만·5천만·1억원을 똑같이 12개월 넣었을 때를 계산해 봤습니다. 개인적인 가입·수령 경험을 뜻하는 예시는 아닙니다.
계산에 사용한 조건부터 확인해요
- 예치기간 12개월, 연이율 3.0%, 단리로 계산합니다. 이 금리는 실제 판매 상품의 금리가 아닌 예시입니다.
- 국내 거주 개인의 일반과세 예금 이자에 적용되는 원천징수 15.4%(소득세 14%와 지방소득세 1.4%)를 가정합니다.
- 우대금리·비과세·세금우대·중도해지·복리 효과는 반영하지 않았어요.
국세청의 이자소득 원천징수 세율 안내에서 일반적인 이자소득의 소득세율 14%를 확인할 수 있습니다. 실제 적용 세율과 정산 방식은 가입자·상품에 따라 달라지기 때문에 상품 설명서도 함께 봐야 합니다.
1천만·5천만·1억원, 만기에 얼마가 남을까
계산식은 세전 이자 = 원금 × 연이율, 세후 이자 = 세전 이자 × (1 − 0.154)입니다. 같은 금리·기간이라면 예치금이 커진 만큼 이자와 세금도 함께 커집니다.
| 예치 원금 | 세전 이자 | 예상 세금 | 세후 이자 | 원금 포함 만기 예상액 |
|---|---|---|---|---|
| 1,000만원 | 30만원 | 4만6,200원 | 25만3,800원 | 1,025만3,800원 |
| 5,000만원 | 150만원 | 23만1,000원 | 126만9,000원 | 5,126만9,000원 |
| 1억원 | 300만원 | 46만2,000원 | 253만8,000원 | 1억253만8,000원 |
예를 들어 5,000만원이라면 세전 이자 150만원에서 예상 세금 23만1,000원을 빼 126만9,000원이 남습니다. 표의 ‘만기 예상액’은 원금과 세후 이자를 더한 금액이지 이자만의 금액이 아닙니다.
금리가 0.1%포인트 다르면 차이가 클까
연 3.0%와 3.1%를 같은 조건으로 비교하면 세후 이자 차이는 1천만원에서 약 8,460원, 5천만원에서 약 4만2,300원, 1억원에서 약 8만4,600원입니다. 금리 숫자만 보면 작아 보여도 예치금이 커질수록 실제 차이는 벌어집니다.
다만 더 높은 금리를 받으려고 복잡한 우대조건을 충족해야 하거나 자금이 오래 묶인다면, 그 수고와 유동성도 함께 비교해 보세요. 상품별 기본·최고금리를 확인할 때는 혜택노트의 정기예금 금리비교 페이지처럼 금리 조건을 먼저 살피고, 예상 세후 이자를 같은 방식으로 계산하면 비교가 한층 더 쉬워집니다.
가입 전에 세 가지를 더 확인하세요
- 만기까지 유지할 돈인가요? 중도해지하면 약정금리 대신 낮은 중도해지이율이 적용될 수 있습니다. 계산 사례는 정기예금 중도해지 이자 계산 글에서 따로 작성했습니다.
- 과세 방식이 같은가요? 비과세·세금우대 적용 여부와 가입 자격에 따라 실수령액이 달라집니다. 이 글의 15.4% 계산을 모든 계좌에 그대로 적용하면 안 됩니다.
- 보호한도와 이자도 함께 보셨나요? 큰 금액을 한 금융회사에 예치한다면 원금만이 아니라 소정의 이자를 포함한 예금자보호 1억원 기준도 별도로 확인해야 합니다.
또한 연간 금융소득 등 개인의 전체 소득 상황에 따라 최종 세 부담을 별도로 검토해야 할 수 있습니다. 이 글의 표는 일반적인 원천징수를 적용한 예상 만기 수령액을 보여 줄 뿐, 개인별 최종 세액을 확정해 주지는 않습니다.
마무리
정기예금의 표시금리만으로 수령액을 판단하지 말고, 원금 × 금리 × 기간으로 세전 이자를 구한 다음 적용 가능한 세금을 빼 보세요. 이 글의 가정에서는 연 3.0% 상품의 세후 이자율이 단순 계산상 연 2.538%입니다. 실제 가입 전에는 은행의 이자 계산 방식, 지급 시점, 과세 구분, 우대조건을 다시 확인하는 것이 가장 안전합니다.
확인일: 2026년 9월 28일. 계산표는 설명을 위한 예시이며 금융상품 추천이나 개인별 세무 자문이 아닙니다. 참고: 국세청 원천징수 세율, 국세청 금융소득 종합과세 해설.