목돈을 굴릴 때 파킹통장과 정기예금 중 무엇이 나은지는 최고 금리보다 돈을 언제 써야 하는지에서 갈립니다. 생활비나 비상금처럼 꺼낼 시점을 모르는 돈과 1년 이상 묶어둘 수 있는 돈은 같은 기준으로 비교하면 안 됩니다. 이 글에서는 변하는 최고금리 숫자보다 내 자금의 사용 시점과 실제 적용금리를 비교하는 기준을 정리했습니다.
한눈에 보는 차이
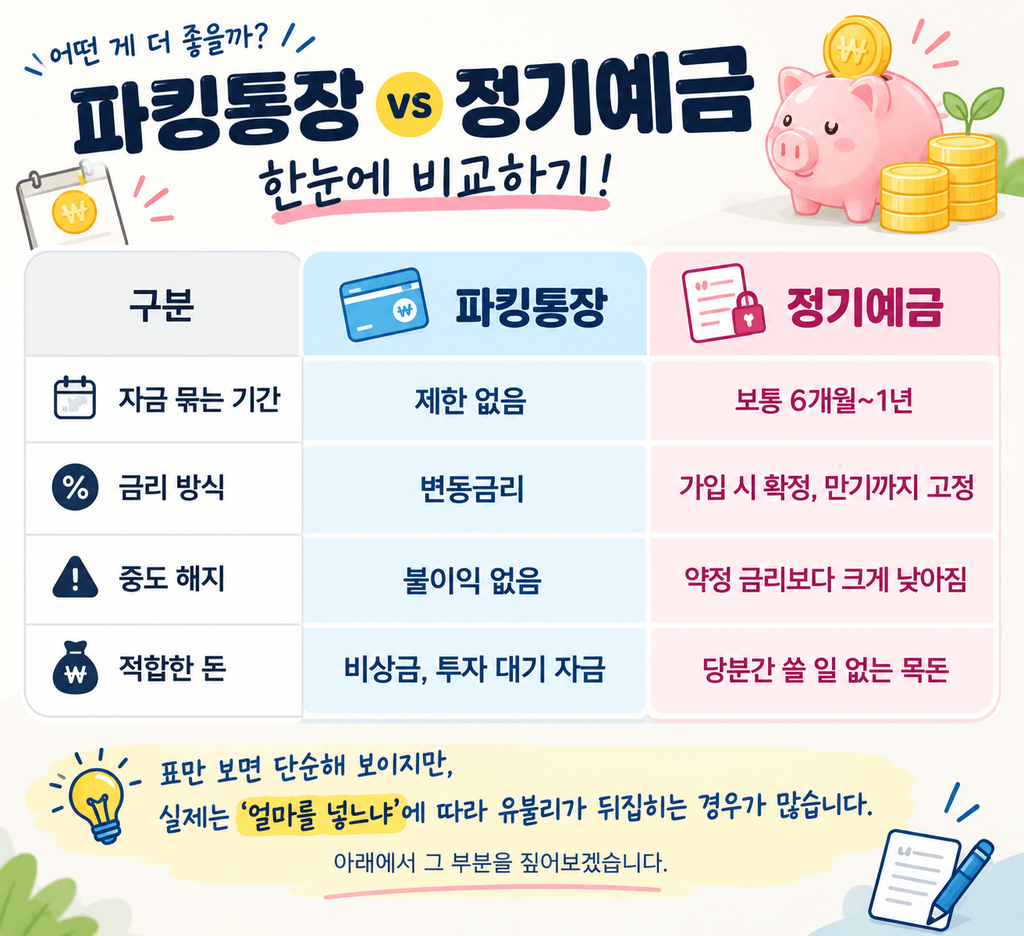
| 구분 | 파킹통장 | 정기예금 |
|---|---|---|
| 자금 묶는 기간 | 제한 없음 | 보통 6개월~1년 |
| 금리 방식 | 상품에 따라 변동 | 가입 때 약정한 금리·조건 확인 |
| 중도 해지 | 입출금 가능, 우대조건은 재확인 | 중도해지이율 적용 가능 |
| 적합한 돈 | 비상금, 투자 대기 자금 | 당분간 쓸 일 없는 목돈 |
표만 보면 단순해 보이지만, 실제로는 ‘얼마를 넣느냐’에 따라 유불리가 뒤집히는 경우가 많습니다. 아래에서 그 부분을 짚어보겠습니다.
최고금리보다 적용 구간을 먼저 보세요
파킹통장의 광고 금리는 잔액 구간, 신규 가입, 자동이체 등 조건에 따라 일부 금액에만 적용될 수 있습니다. 목돈을 넣기 전에는 우대금리 한도와 초과분 기본금리를 나눠 확인하세요. 숫자가 높아 보여도 전체 잔액에 같은 금리가 붙는다는 뜻은 아닙니다.
정기예금도 최고금리와 내가 실제로 받을 금리는 다를 수 있습니다. 기간·가입 금액·우대조건을 맞춘 뒤 세후 예상이자를 비교하세요. 파킹통장은 돈을 빼 쓸 자유가 있는 대신 금리와 적용 한도가 바뀔 수 있으니, 같은 금액을 같은 기간에 넣었을 때 얼마가 남는지를 보는 편이 정확합니다.
- 세전 금리뿐 아니라 세후 예상 수령액도 확인합니다
- 정기예금은 급여이체·카드 실적 같은 우대조건을 먼저 확인합니다
- 파킹통장은 우대금리 적용 구간과 초과 잔액의 금리를 따로 계산합니다
놓치기 쉬운 차이 — 예금자보호 한도가 바뀌었습니다
금융위원회가 2025년 9월 1일 시행을 알린 예금보호한도는 금융회사별·예금자별 원금과 소정의 이자를 합쳐 1억 원입니다. 저축은행의 보호 대상 예금에도 적용됩니다. 상품 이름만 보고 판단하지 말고 가입 화면의 예금자보호 표시를 확인하세요. 금융위원회 주요정책문답을 기준으로 확인했습니다.
- 같은 금융회사에서는 보호 대상 예금의 원금과 소정의 이자를 합쳐 1억 원까지 보호됩니다
- A은행과 B저축은행은 금융회사가 달라 각각 계산합니다. 원금을 각 1억 원으로 꽉 채우면 이자까지 전액 보호되는 것은 아닙니다
- 저축은행 고금리 상품에 혹해서 1억 원을 훌쩍 넘겨 몰아넣는 건 피하는 게 안전합니다
파킹통장도 광고의 최고금리를 잔액 전체에 적용해 계산하면 실제 이자와 차이가 날 수 있습니다. 우대구간 한도와 초과분 금리를 나눠 계산한 뒤, 금리 변경 가능 시점까지 확인해 두세요.
이런 분은 파킹통장, 이런 분은 정기예금
- 파킹통장이 맞는 경우: 한두 달 안에 쓸 일이 생길 수 있는 돈, 카드 대금이나 세금처럼 예측 못 한 지출 대비 자금
- 정기예금이 맞는 경우: 최소 6개월 이상 손댈 계획이 없는 목돈, 금리가 더 내려가기 전에 지금 금리를 확정해두고 싶은 경우
- 둘 다 아닌 경우: 1~2년 안에 쓸 계획이 있는 돈을 무리하게 장기 상품에 넣는 건 중도해지 손해로 이어지기 쉽습니다
자금 성격별로 나누는 기준
예를 들어 3개월 안에 쓸 수 있는 생활비·비상금과 당분간 쓰지 않을 목돈은 같은 통장에 넣을 이유가 적습니다. 앞의 돈은 꺼내 쓸 가능성을, 뒤의 돈은 약정기간을 지킬 수 있는지를 먼저 따져 보세요. 만기 전에 급전이 필요할 수 있다면 예금 전체를 묶기 전 일부 인출 가능 여부도 확인할 만합니다.
자주 묻는 것
Q. 금리가 더 오를 것 같으면 어떻게 하나요? 금리 상승이 예상되면 정기예금처럼 길게 묶기보다, 파킹통장에 짧게 두고 상황을 지켜보는 쪽이 유리할 수 있습니다.
Q. 파킹통장과 정기예금을 같은 은행에서 관리해도 되나요? 가능하지만, 예금자보호 한도(금융사별 1억 원)를 넘기지 않는 선에서 관리하는 게 안전합니다. 한 은행에 몰아넣기보다 분산하는 걸 권합니다.
Q. 저축은행은 안전한가요? 2025년 9월 이후 저축은행도 시중은행과 동일하게 1인당 1억 원까지 예금자보호가 적용됩니다. 다만 가입 전 해당 상품의 예금자보호 대상 여부와 최신 금리·우대조건을 확인하는 게 좋습니다.
정리
- 파킹통장은 유동성, 정기예금은 확정 금리가 핵심입니다
- 최고금리보다 내 잔액·기간·우대조건에 실제 적용되는 세후 이자를 비교합니다
- 예금자보호 한도는 2025년 9월부터 금융사별 1인당 1억 원입니다
금리는 수시로 바뀝니다. 가입 전에는 은행연합회 소비자포털의 비교 자료와 해당 은행의 최신 상품설명서·가입 화면을 함께 확인하세요. 이 글의 판단 기준은 정보 제공 목적이며 특정 상품 가입을 권유하지 않습니다.
관련 글로 이어서 확인하기
채권과 CMA까지 범위를 넓혀 비교하려면 예금·채권·CMA 목돈 운용 비교를, 파킹통장의 우대금리 한도를 확인하려면 고금리 파킹통장 선택 기준을 참고하세요. 정기예금을 골랐다면 만기 갱신 시 놓치기 쉬운 이율까지 확인해두는 것이 좋습니다.