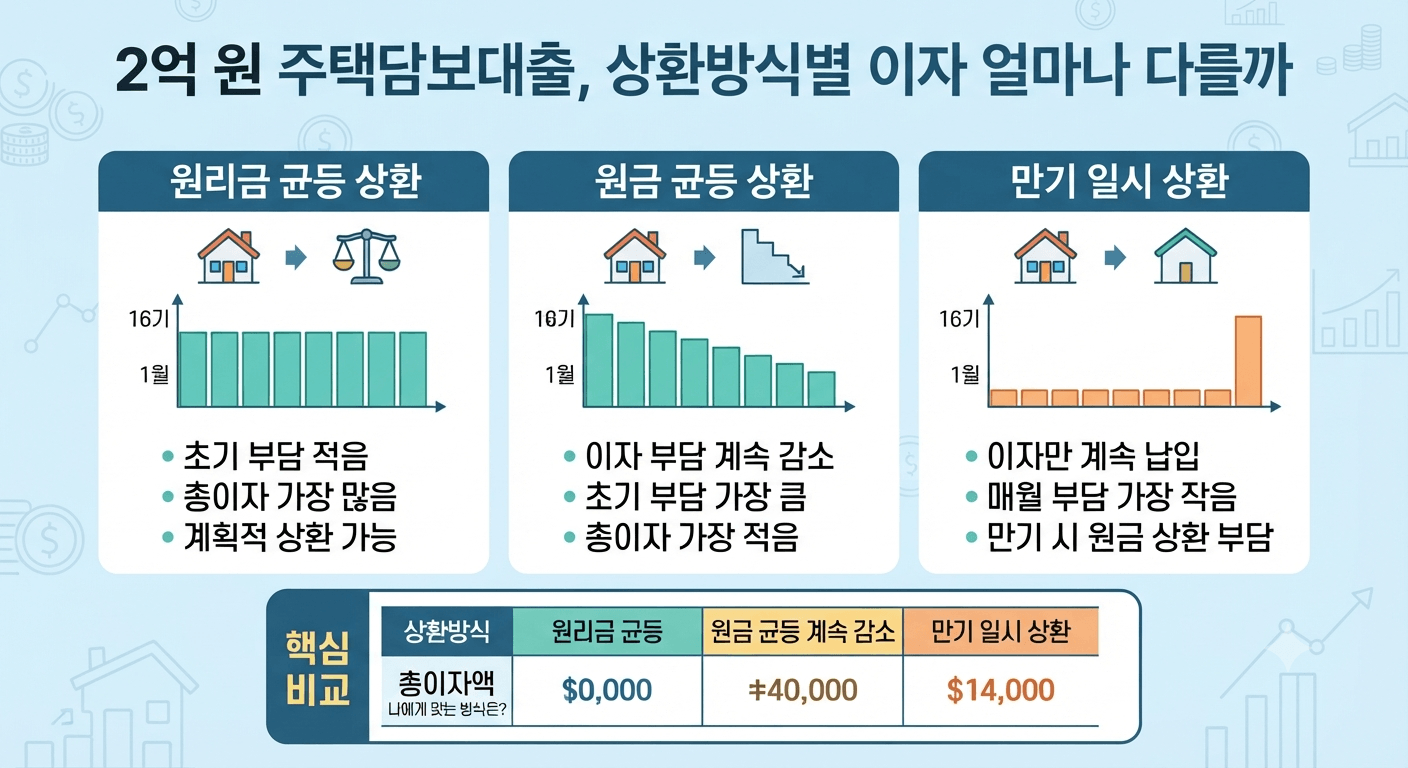
2억원을 연 4%로 20년간 빌린다는 가정에서는 원금균등의 총이자가 원리금균등보다 약 1,054만원 적습니다. 대신 첫 달 부담은 150만원으로, 원리금균등의 약 121만원보다 큽니다. 총이자만 줄이면 되는지, 매달 감당할 금액도 맞는지 나눠 볼 필요가 있어요.
아래는 혜택노트가 같은 조건으로 다시 계산한 가상 비교입니다(2026년 10월 17일 검산). 금리가 만기까지 연 4%로 고정되고, 거치·중도상환·수수료 없이 매월 납부한다고 가정했습니다. 20·30년 만기일시상환을 실제로 선택할 수 있다는 뜻은 아니며, 가능한 방식과 기간은 상품·심사에 따라 달라집니다.
원리금균등상환 — 매달 같은 금액
매달 원금과 이자를 합친 금액이 똑같습니다. 2억 원 기준으로는 매달 1,211,961원씩 20년 내내 내고, 총이자는 90,870,558원입니다.
이 예시는 금리가 고정돼 월 납부액을 일정하게 계산할 수 있습니다. 첫 달 이자는 약 666,667원으로 납부액의 약 55%이며, 남은 약 545,294원이 원금입니다. 이후 잔액이 줄면서 이자 비중은 낮아지고 원금 상환분은 커집니다. 변동금리 계약은 금리 조정에 따라 납부액도 달라질 수 있어요.
원금균등상환 — 첫 달이 가장 무겁습니다
매달 갚는 원금은 고정(2억÷240개월 = 833,333원)이고, 이자는 남은 잔액 기준으로 계산됩니다. 그래서 첫 달엔 1,500,000원을 내다가, 마지막 달엔 836,111원까지 줄어듭니다. 총이자는 80,333,333원으로, 원리금균등보다 10,537,225원 적습니다.
초반 부담이 확 크다는 게 가장 큰 단점입니다. 첫 달에 150만 원을 내야 하는데, 원리금균등이었으면 121만 원이었을 돈이니 30만 원 가까이 더 나가는 셈입니다. 향후 소득이 늘 것이라는 기대만으로 고르기보다, 소득이 줄어도 이 초기 부담을 감당할 수 있는지 확인하세요.
만기일시상환 — 당장은 편하지만 이자가 제일 큽니다
매달 이자만 내고, 원금 2억 원은 만기에 한 번에 갚습니다. 매달 내는 돈은 666,667원으로 셋 중 가장 적습니다. 그런데 총이자는 160,000,000원으로, 원리금균등보다 69,129,442원이나 많습니다.
이 가정에서는 원금이 줄지 않아 이자도 일정하게 남습니다. 매달 이자만 낸다고 원금 상환 부담이 사라지는 것은 아닙니다. 만기에는 마지막 이자와 별도로 원금 2억원이 필요하며, 매도나 대환이 예정대로 되지 않는 경우까지 확인해야 합니다.
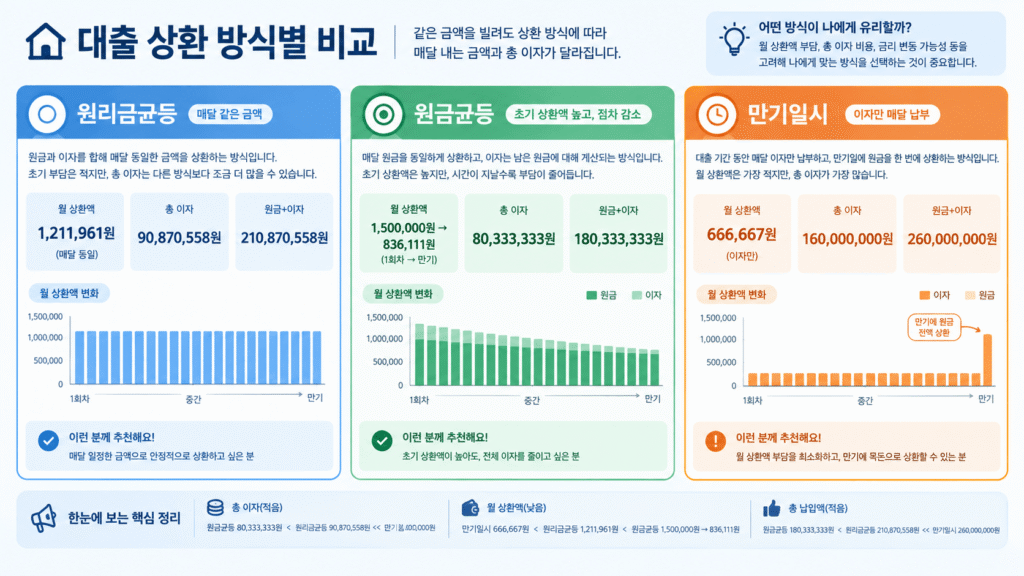
표로 한눈에 보기
| 구분 | 월 상환액 | 총이자 | 원리금균등 대비 |
|---|---|---|---|
| 원리금균등 | 매달 1,211,961원 (고정) | 90,870,558원 | 기준 |
| 원금균등 | 1,500,000원 → 836,111원 | 80,333,333원 | 1,054만 원 적음 |
| 만기일시 | 매달 666,667원 (이자만) | 160,000,000원 | 6,913만 원 많음 |
30년으로 늘리면 격차가 더 커집니다
같은 2억 원, 같은 연 4%를 30년으로 늘려서 계산해봤습니다.
| 구분 | 월 상환액 | 총이자 |
|---|---|---|
| 원리금균등 | 매달 954,831원 | 143,739,013원 |
| 원금균등 | 1,222,222원 → 557,407원 | 120,333,333원 |
| 만기일시 | 매달 666,667원 | 240,000,000원 |
같은 금리에서 기간을 늘리면 분할상환의 월 부담은 줄지만 총이자는 커집니다. 만기일시상환의 월 이자는 이 가정에서 그대로이고, 내는 기간만 길어집니다. 특히 만기일시상환은 30년 기준 총이자가 2억 4,000만 원으로, 원금(2억 원)보다도 많은 이자를 내게 됩니다. 당장의 월 부담만 보고 만기일시를 고르면 나중에 이 숫자를 보고 놀랄 수 있습니다.
자주 묻는 것
Q. 상환방식을 나중에 바꿀 수 있나요?
은행마다 다르지만, 대출 실행 후에는 바꾸기 어려운 경우가 많습니다. 재약정이나 대환대출을 통해 바꿔야 할 수도 있고, 이 경우 중도상환수수료가 붙을 수 있습니다. 처음 고를 때 신중히 정하는 게 낫습니다.
Q. 원금균등상환은 왜 총이자가 더 적은가요?
매달 갚는 원금이 원리금균등보다 초반에 더 빠르게 줄어들기 때문입니다. 대출 잔액이 빨리 줄어들수록 그 잔액에 붙는 이자도 빨리 줄어드는 구조라, 20년 전체로 보면 이자 총액이 적어집니다.
Q. 만기일시상환은 누가 쓰나요?
이 글은 사용자의 투자 목적별 추천이 아닌 상환 구조 비교입니다. 실제 상품이 만기일시를 허용하는지, 만기 원금의 상환 재원이 무엇인지 확인해야 합니다. 매도나 대환이 불가능해도 갚을 수 있는지를 따져보세요.
어떤 방식을 고를지 정리하면
- 총이자를 최대한 줄이고 싶다 → 원금균등. 대신 초반 상환액이 가장 큽니다.
- 매달 똑같은 금액으로 예산을 짜고 싶다 → 원리금균등. 이 가정에서는 금리 고정 시 월 납부액이 일정합니다.
- 만기일시를 비교한다면 → 월 이자뿐 아니라 만기 원금 전액의 상환 재원과 상품의 허용 조건을 확인합니다.
여기 쓴 숫자는 연 4%, 2억 원을 기준으로 계산한 예시입니다. 실제 내 대출금액과 금리로 직접 확인하고 싶으시면 주택담보대출 금리비교에서 금액과 상환방식을 바꿔가며 계산해보실 수 있습니다. DSR 한도나 금리 방식(고정·변동) 선택이 헷갈리신다면 같은 페이지에 정리해두었으니 참고하세요.
같은 숫자로 다시 계산하려면
P는 원금 2억원, r은 월 이율(0.04÷12), n은 총 납부 횟수(240 또는 360)입니다. 원리금균등 월 납부액은 P×r÷[1−(1+r)−n], 총이자는 월 납부액×n−P로 계산했습니다. 원금균등은 매달 P÷n의 원금을 갚고, 각 달 잔액에 r을 곱한 이자를 더했습니다. 만기일시는 월 이자 P×r, 총이자 P×r×n입니다.
표는 계산 중 소수점을 유지한 뒤 각 결과를 원 단위로 반올림했습니다. 따라서 표시된 월 납부액을 그대로 횟수만큼 곱하면 반올림 차이가 납니다. 은행의 실제 일수 계산·원금 및 이자 절사·마지막 회차 조정, 비용과 금리 변동은 반영하지 않았습니다.
저축은행중앙회 공식 대출계산기에서도 상환방식·금액·기간·금리를 바꿔볼 수 있습니다. 공식 계산기 역시 정확한 금액은 해당 저축은행에 확인하도록 안내합니다(2026년 10월 17일 확인). 대환까지 검토한다면 월 납입액과 총비용을 분리한 갈아타기 비교에서 수수료와 상환 시점을 함께 보세요.
오늘은 같은 금액·금리·기간으로 월 최대 납부액과 총이자를 함께 적어보세요. 은행에는 실제 선택 가능한 상환방식과 만기 원금·수수료를 확인하면 됩니다. 본 글은 정보 제공 목적이며 투자 판단의 책임은 본인에게 있습니다.